


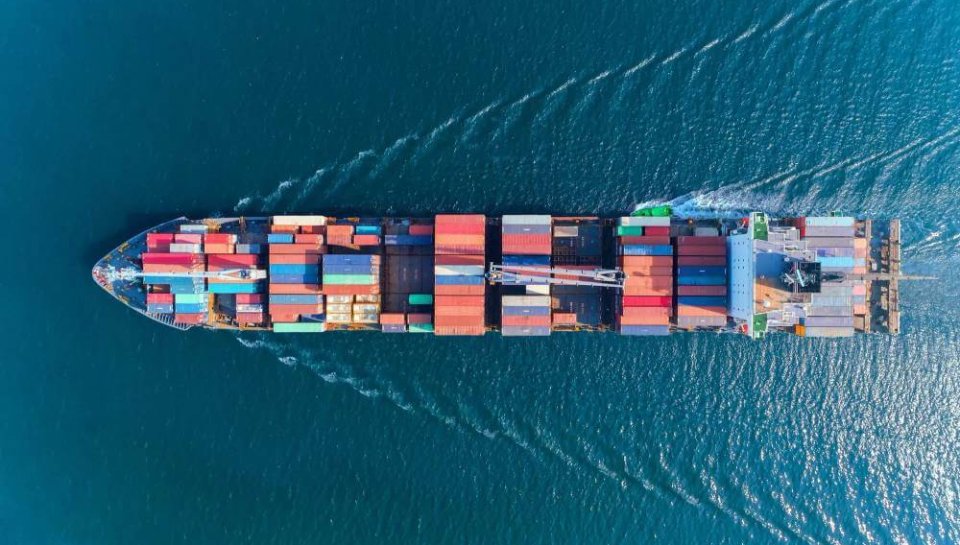
رقابت غولهای کشتیرانی وارد مرحلهای تازه شد
همزمان با افزایش سرمایهگذاری در توسعه ناوگان و بازطراحی شبکه خدمات کشتیرانی، بازار جهانی حملونقل کانتینری در نخستین هفته ژوئیه ۲۰۲۶ وارد دورهای از تحولات ساختاری شده که میتواند بر رقابت، ظرفیت حمل و مسیرهای تجاری بینالمللی اثرگذار باشد.
به گزارش آرتین نیوز؛ مهمترین تحول این هفته به رشد سریع شرکت فرانسوی CMA CGM بازمیگردد. این شرکت طی شش ماه نخست سال ۲۰۲۶ بیش از ۲۳۵ هزار TEU به ظرفیت ناوگان خود افزوده و برای نخستین بار از نظر سرعت توسعه از MSC پیشی گرفته است. این روند باعث شده فاصله CMA CGM با مرسک به شکل محسوسی کاهش یابد و انتظار میرود این شرکت تا سال ۲۰۲۷ جایگاه دوم بزرگترین شرکت کشتیرانی کانتینری جهان را از مرسک تصاحب کند. بخش عمده این رشد ناشی از ورود کشتیهای بزرگ مجهز به سوخت LNG و متانول به ناوگان این شرکت است که نشاندهنده تمرکز جدی بر نوسازی و کاهش آلایندگی محسوب میشود.
در همین حال، شرکت تایوانی Evergreen Marine نیز به نقطه عطف مهمی دست یافت و ظرفیت ناوگان خود را به دو میلیون TEU رساند. این شرکت اکنون با در اختیار داشتن ۲۴۱ فروند کشتی و سفارش ساخت ۷۷ کشتی جدید، جایگاه خود را در میان هفت شرکت بزرگ جهان تثبیت کرده و حتی احتمال عبور از شرکت ONE در سالهای آینده نیز مطرح شده است. سفارشهای متنوع این شرکت شامل کشتیهای مجهز به سوخت LNG، متانول و شناورهای نسل جدید است که بیانگر راهبرد بلندمدت برای توسعه پایدار ناوگان است.
در حوزه سرمایهگذاری، شرکت A.P. Moller Holding مالک اصلی گروه مرسک، با خرید شرکت نروژی Ocean Yield گام مهمی در توسعه داراییهای دریایی خود برداشت.Ocean Yield مالک منافع بیش از ۷۰ فروند شناور در بخشهای مختلف حملونقل دریایی است و این خرید میتواند جایگاه مرسک را در بازار اجاره و سرمایهگذاری دریایی تقویت کند.
از سوی دیگر، نگرانیها درباره وضعیت کانال پاناما دوباره افزایش یافته است. اداره کانال پاناما اعلام کرد به دلیل احتمال بازگشت شرایط اقلیمی النینو، محدودیت آبخور کشتیهای عبوری بار دیگر کاهش خواهد یافت. هرچند این محدودیتها هنوز به شدت بحران سالهای ۲۰۲۳ و ۲۰۲۴ نیست، اما احتمال تشدید محدودیتها در ماههای آینده همچنان وجود دارد؛ موضوعی که میتواند بار دیگر بر زنجیره تأمین جهانی و هزینه حملونقل دریایی اثرگذار باشد.
در بازار اجاره کشتی نیز شرایط همچنان به سود مالکان ادامه دارد. کمبود شناور در اکثر کلاسهای ظرفیتی باعث شده نرخهای اجاره در سطوح بسیار بالایی باقی بماند و بسیاری از قراردادهای بلندمدت با نرخهای قابل توجه منعقد شوند. تحلیلگران هشدار میدهند که این وضعیت تا زمان ورود موج عظیم کشتیهای سفارشی جدید در سالهای ۲۰۲۷ و ۲۰۲۸ ادامه خواهد داشت، اما پس از آن احتمال مازاد ظرفیت و فشار بر بازار وجود دارد.
همزمان شرکتهای بزرگ کشتیرانی به بازآرایی شبکه خدمات خود ادامه میدهند. MSC دامنه سرویس «Shikra» را از شبهقاره هند به بنادر خاورمیانه گسترش داده و بزرگترین کشتیهای کانتینری جهان را به بنادر خورفکان و صحار اعزام کرده است. همچنین این شرکت سرویس جدیدی میان پاناما و مکزیک راهاندازی کرده است.
در مقابل، ائتلاف Gemini متشکل از مرسک و هاپاگلوید پس از انجام ارزیابیهای امنیتی، یکی از سرویسهای خود میان شرق دور و مدیترانه را بار دیگر از مسیر کانال سوئز عبور داده است. این اقدام نخستین نشانه عملی بازگشت تدریجی برخی خطوط کشتیرانی به مسیر سنتی دریای سرخ پس از ماهها دور زدن دماغه امید نیک به شمار میرود، هرچند سایر سرویسهای این ائتلاف همچنان از مسیر آفریقا تردد میکنند.
در بخش ناوگان، روند تحویل کشتیهای دوستدار محیطزیست همچنان با سرعت ادامه دارد. شرکتهای PIL، DP World، CMA CGM، Maersk، Evergreen، OOCL و دیگر اپراتورها کشتیهای جدید مجهز به سوخت LNG و متانول را وارد خدمت کردهاند. این روند نشان میدهد استفاده از سوختهای جایگزین به یکی از مهمترین محورهای رقابت شرکتهای کشتیرانی تبدیل شده است.
در مجموع، تحولات این هفته نشان میدهد صنعت حملونقل کانتینری جهان در حال عبور از مرحلهای تعیینکننده است. رقابت شدید برای افزایش ظرفیت، سرمایهگذاری گسترده در ناوگان سبز، بازآرایی شبکههای خدماتی، تداوم ریسکهای ژئوپلیتیکی و نگرانی از مازاد ظرفیت در سالهای آینده، مهمترین عواملی هستند که مسیر بازار جهانی کشتیرانی را در نیمه دوم سال ۲۰۲۶ ترسیم خواهند کرد.
