


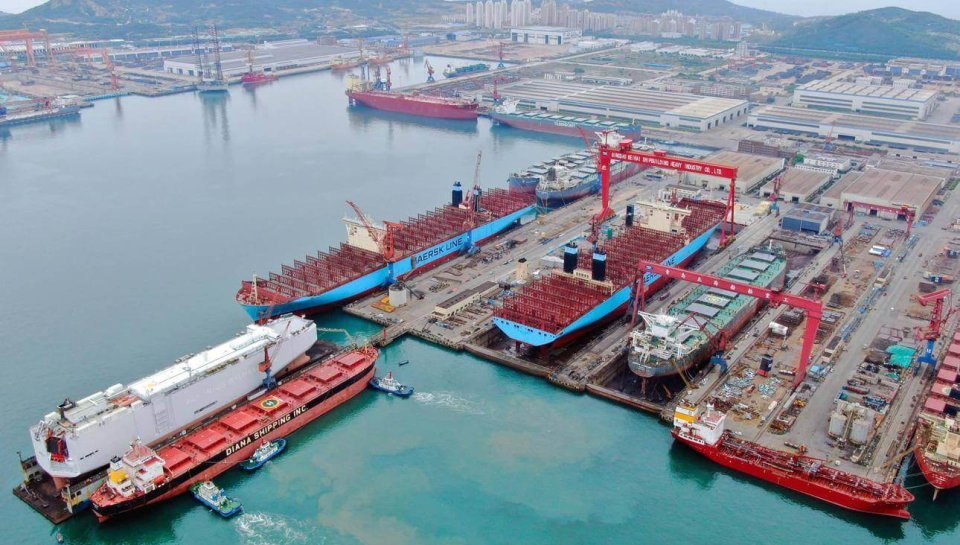
رونق کشتیسازی؛ تهدید پنهان اشباع بازار کشتیرانی جهان
سفارش ساخت کشتی در جهان طی شش سال گذشته ۳.۵ برابر شده، در حالی که ظرفیت تولید کارخانهها فقط ۳۰ درصد رشد کرده است. این ناهماهنگی، خطر تأخیر در تحویل و مازاد عرضه را در بازار کشتیرانی جهان جدی کرده است.
به گزارش آرتین نیوز؛ بر اساس تازهترین تحلیل منتشرشده در رسانه تخصصی Lloyd’s List در ۶ نوامبر ۲۰۲۶، رونق سفارش ساخت کشتی در بازار جهانی به سطحی رسیده است که ظرفیت فعلی کارخانههای کشتیسازی پاسخگوی برنامه تحویل سفارشها در سالهای پیش رو نیست.
گزارش مؤسسه Danish Ship Finance با عنوان «بررسی بازار کشتیرانی نوامبر ۲۰۲۶» نشان میدهد حجم سفارشهای ثبتشده در کارخانههای کشتیسازی جهان از سال ۲۰۲۰ تاکنون ۳.۵ برابر شده است؛ درحالیکه ظرفیت تولید این کارخانهها در همین دوره تنها ۳۰ درصد رشد داشته است.
بر همین اساس، میزان سفارشهای موجود در کارخانههای کشتیسازی معادل ۳.۷ سال تولید آنهاست؛ درحالیکه این رقم در سال ۲۰۲۰ حدود ۱.۴ سال بود.
این وضعیت نشاندهنده افزایش فشار بر صنعت کشتیسازی و دشوارتر شدن اجرای برنامههای تحویل کشتیهای جدید در موعد مقرر است.
رکوردشکنی سفارشهای ساخت کشتی در جهان
طبق دادههای Clarksons Research، ارزش سفارشهای ساخت کشتی در جهان به حدود ۷۰۰ میلیارد دلار رسیده و حجم آن در پایان اکتبر ۲۰۲۶ به رکورد ۲۲۶.۱ میلیون تن ناخالص جبرانی (CGT) افزایش یافته است؛ رقمی که رکورد قبلی ثبتشده در سپتامبر ۲۰۰۸ را پشت سر گذاشته است.
چین با در اختیار داشتن حدود ۶۸ درصد از کل سفارشهای ساخت کشتی در جهان، جایگاه مسلط خود را در این صنعت تقویت کرده است.
افزایش تقاضا برای ساخت کشتیهای کانتینری، نفتکشها، کشتیهای حمل گاز و شناورهای فلهبر از مهمترین عوامل رشد سفارشها محسوب میشود.
ظرفیت کارخانههای کشتیسازی پاسخگوی سفارشها نیست
یکی از مهمترین یافتههای گزارش Danish Ship Finance، عدم تناسب میان ظرفیت تولید کارخانههای کشتیسازی و حجم سفارشهای ثبتشده است.
بر اساس این تحلیل، کارخانههای کشتیسازی برتر جهان برای سال ۲۰۲۸ سفارشهایی معادل ۱۶۴ درصد ظرفیت تولید خود در اختیار دارند؛ موضوعی که احتمال تأخیر گسترده در تحویل کشتیها را افزایش میدهد.
بررسی عملکرد پنج سال گذشته کارخانههای کشتیسازی نیز نشان میدهد تنها حدود ۷۸ درصد از تناژ برنامهریزیشده کشتیها در همان سال توافقشده تحویل مشتریان شده است و بخش عمده باقیمانده با تأخیر به سالهای بعد منتقل میشود.
به همین دلیل، Danish Ship Finance پیشبینی میکند سالانه حدود ۱۰ تا ۱۱ میلیون تن ناخالص جبرانی از تحویلهای برنامهریزیشده در سالهای ۲۰۲۷ و ۲۰۲۸ به تعویق بیفتد.
در صورت انتقال سفارشهای معوق سال ۲۰۲۷ به سال بعد، حجم تولید برنامهریزیشده برای سال ۲۰۲۸ ممکن است به حدود ۶۰ میلیون تن ناخالص جبرانی برسد؛ رقمی معادل ۱۰۷ درصد ظرفیت فعلی کارخانههای کشتیسازی جهان.
چین؛ بازیگر اصلی توسعه صنعت کشتیسازی
چین علاوه بر در اختیار داشتن سهم عمده سفارشهای ساخت کشتی، برنامه گستردهای برای افزایش ظرفیت تولید خود دنبال میکند.
بر اساس دادههای این گزارش، ظرفیت کشتیسازی چین از سال ۲۰۲۰ تاکنون تقریباً دو برابر شده است؛ درحالیکه ظرفیت تولید در کره جنوبی و ژاپن در همین دوره کاهش یافته است.
همچنین از میان حدود ۲۷۷ کارخانه فعال کشتیسازی در جهان، تنها ۱۱۱ کارخانه از این مجموعه در سال ۲۰۲۰ نیز فعال بودهاند. این موضوع نشاندهنده بازگشت تعدادی از کارخانههای قدیمی به چرخه تولید و ورود بازیگران جدید به بازار کشتیسازی است.
طبق برآورد Clarksons Research، حدود ۲۲۵ پروژه توسعه ظرفیت کارخانههای کشتیسازی در جهان در دست اجراست که بیش از سهچهارم آنها در چین قرار دارند.
با وجود این توسعه، محدودیت ظرفیت تولید در بخش کشتیهای بزرگ، بهویژه نفتکشهای غولپیکر و کشتیهای حمل گاز طبیعی مایع (LNG)، همچنان یکی از چالشهای اصلی صنعت کشتیسازی محسوب میشود.
کدام بخشهای کشتیرانی بیشتر در معرض مازاد عرضه قرار دارند؟
یکی از نگرانیهای اصلی مطرحشده در گزارش Danish Ship Finance، افزایش تعداد کشتیهای جدید در بخشهایی است که هماکنون نیز با سفارشهای قابلتوجه ساخت مواجه هستند.
بر اساس این تحلیل، حتی اگر تمام کشتیهای بالای ۲۰ سال عمر در برخی بخشهای ناوگان از رده خارج شوند، باز هم میزان سفارشهای جدید برای جبران ظرفیت موجود کافی نخواهد بود.
بخشهای زیر بیش از سایر حوزهها در معرض افزایش ظرفیت ناوگان قرار دارند:
نفتکشهای بسیار بزرگ (VLCC): ورود نفتکشهای جدید میتواند رقابت در بازار حمل نفت خام را افزایش دهد.
نفتکشهای سوئزماکس: افزایش ظرفیت این بخش ممکن است بر تعادل عرضه و تقاضای حمل نفت تأثیر بگذارد.
کشتیهای فلهبر کیپسایز: رشد سفارشها میتواند در سالهای آینده فشار بیشتری بر نرخ کرایه حمل محمولههای فله ایجاد کند.
کشتیهای بزرگ حمل گاز: افزایش ظرفیت ناوگان ممکن است رقابت میان مالکان کشتیها را در بازار حمل گاز تشدید کند.
تأخیر در تحویل کشتیها؛ فرصتی موقت برای بازار حملونقل دریایی
با وجود نگرانیها درباره مازاد عرضه در سالهای آینده، گزارش تأکید میکند که تأخیر در تحویل کشتیهای جدید میتواند در کوتاهمدت به حفظ تعادل بازار کمک کند.
به این ترتیب، بخشی از ظرفیت مورد انتظار ناوگان در سالهای ۲۰۲۷ و ۲۰۲۸ با تأخیر وارد بازار خواهد شد و این مسئله ممکن است از افت سریع نرخ کرایه حمل جلوگیری کند.
اما در بلندمدت، همزمانی تحویل سفارشهای معوق با افزایش ظرفیت کارخانههای کشتیسازی میتواند موج تازهای از ورود کشتیهای جدید به بازار ایجاد کند.
در چنین شرایطی، مالکان کشتیهای قدیمیتر بیش از سایر فعالان صنعت در معرض کاهش ارزش داراییهای خود قرار خواهند گرفت؛ زیرا کشتیهای جدید با فناوریهای پیشرفتهتر و مصرف سوخت کمتر، قدرت رقابت بیشتری در بازار خواهند داشت.
جمعبندی؛ رونق امروز، چالش فردای کشتیرانی
تحلیل Danish Ship Finance نشان میدهد صنعت جهانی کشتیرانی در شرایطی با افزایش بیسابقه سفارش ساخت کشتی روبهرو شده که ظرفیت کارخانههای کشتیسازی با همان سرعت توسعه نیافته است.
این وضعیت میتواند در کوتاهمدت با محدود کردن عرضه کشتیهای جدید، از بازار حملونقل دریایی حمایت کند؛ اما در سالهای بعد، تحویل انبوه سفارشها و افزایش ظرفیت تولید کارخانهها ممکن است تعادل بازار را تغییر دهد.
در واقع، چالش اصلی صنعت کشتیرانی تنها تأمین کشتیهای مورد نیاز امروز نیست، بلکه مدیریت ظرفیت ناوگان در دورهای است که سفارشهای گسترده کنونی به تدریج وارد بازار خواهند شد.
منابع گزارش:
1\. Lloyd’s List، منتشرشده در ۶ نوامبر ۲۰۲۶، با عنوان:Shipping’s record markets face delayed but prolonged supply crunch
2\. Danish Ship Finance، گزارش بررسی بازار کشتیرانی نوامبر ۲۰۲۶:Shipping Market Review – November 2026
3\. Seatrade Maritime، تحلیل وضعیت ظرفیت کشتیسازی چین
